
Nhu cầu đầu tư ngành điện mỗi năm sẽ tương đương khoảng 22–23% lượng tín dụng tăng thêm
Theo báo cáo chuyên đề ngành điện – năng lượng tái tạo của VNDIRECT Research, VNDIRECT nhận định vốn là yếu tố tiên quyết quyết định tốc độ phát triển và khả năng cạnh tranh của điện tái tạo. Với nhu cầu vốn đầu tư lớn, đa dạng hóa nguồn vốn là nhu cầu tất yếu trong giai đoạn tới.
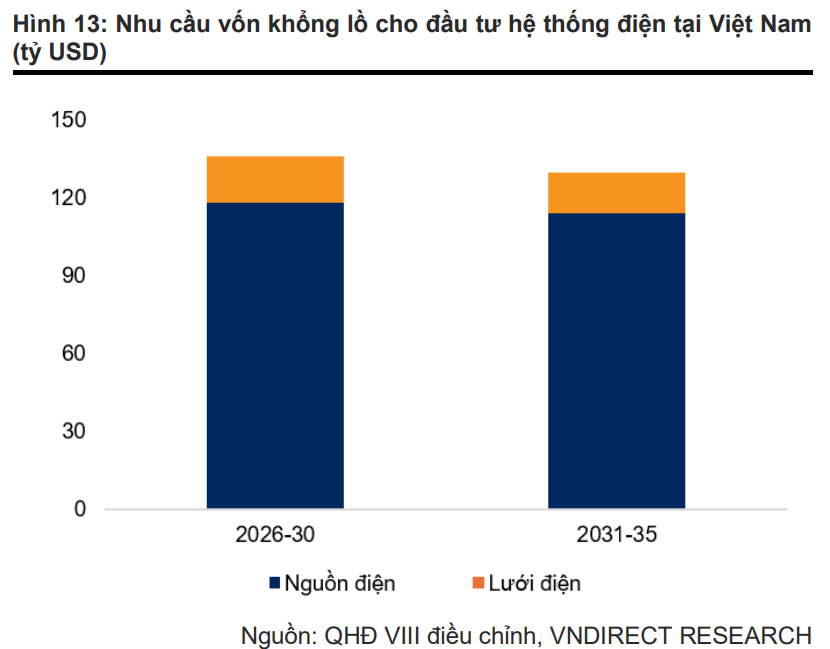
Theo Quy hoạch điện VIII điều chỉnh, tổng nhu cầu đầu tư cho nguồn và lưới điện truyền tải trong giai đoạn 2026–2030 ước khoảng 136,3 tỷ USD, tương đương hơn 27 tỷ USD mỗi năm.
Với mức tăng trưởng tín dụng khoảng 15–17% mỗi năm, VNDIRECT ước tính nhu cầu đầu tư ngành điện mỗi năm sẽ tương đương khoảng 22–23% lượng tín dụng tăng thêm, một tỷ lệ rất lớn đối với ngành đang chiếm tỷ lệ dư nợ khá khiêm tốn so với các lĩnh vực kinh tế khác.
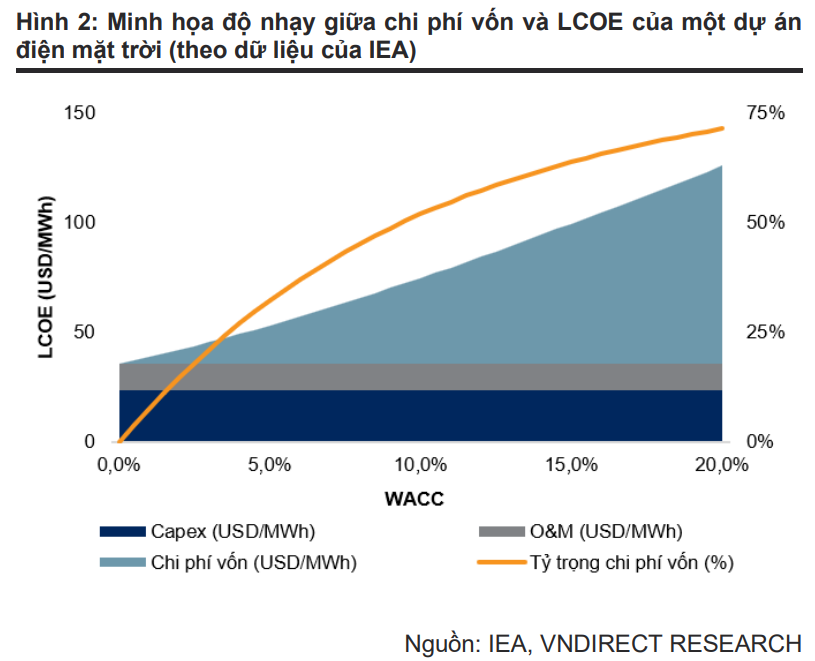
Theo nhóm phân tích, kênh tín dụng sẽ khó có thể là kênh dẫn vốn duy nhất để đáp ứng nhu cầu phát triển của ngành điện. Việc phụ thuộc vào tín dụng ngân hàng cũng khó tạo ra một cấu trúc vốn cân bằng và bền vững, nhất là khi hệ thống ngân hàng còn phải đáp ứng nhu cầu vốn của các ngành kinh tế khác.
Trong tổng nguồn vốn đầu tư cho lĩnh vực năng lượng tái tạo tại Việt Nam, tín dụng ngân hàng hiện vẫn là kênh chủ đạo. Hệ thống ngân hàng thương mại đã đóng vai trò chính trong giai đoạn bùng nổ công suất 2019–2021 và tiếp tục là nguồn cung cấp vốn quan trọng cho các dự án mới.
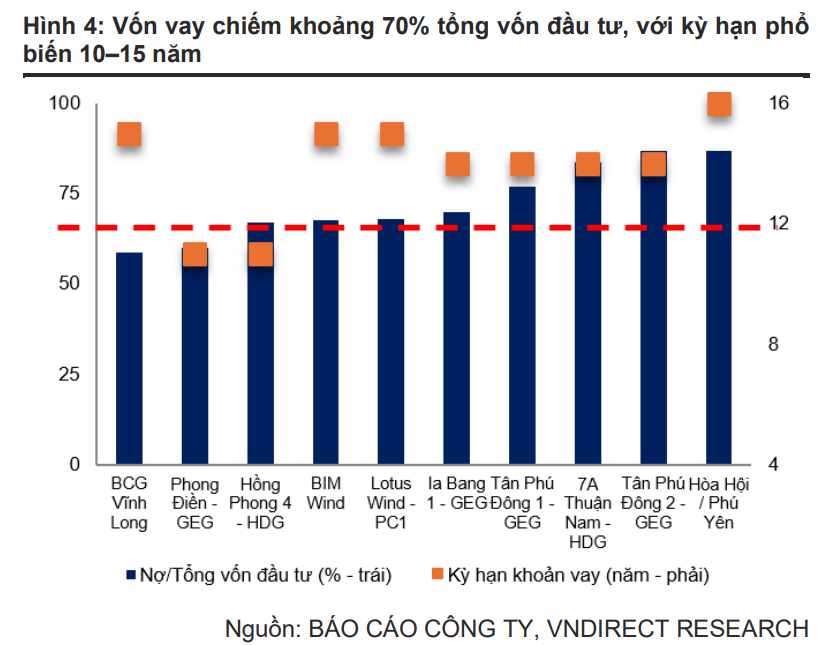
Theo số liệu được VNDIRECT dẫn lại từ Ngân hàng Nhà nước, tính đến cuối năm 2025, tổng quy mô dư nợ tín dụng xanh đạt khoảng 780.000 tỷ đồng và tăng lên hơn 828.000 tỷ đồng vào tháng 6/2026. Trong đó, các dự án năng lượng tái tạo, năng lượng xanh chiếm khoảng 40% nguồn vốn tín dụng xanh, tương đương khoảng 65% tổng quy mô vốn đầu tư lũy kế vào các dự án năng lượng tái tạo.
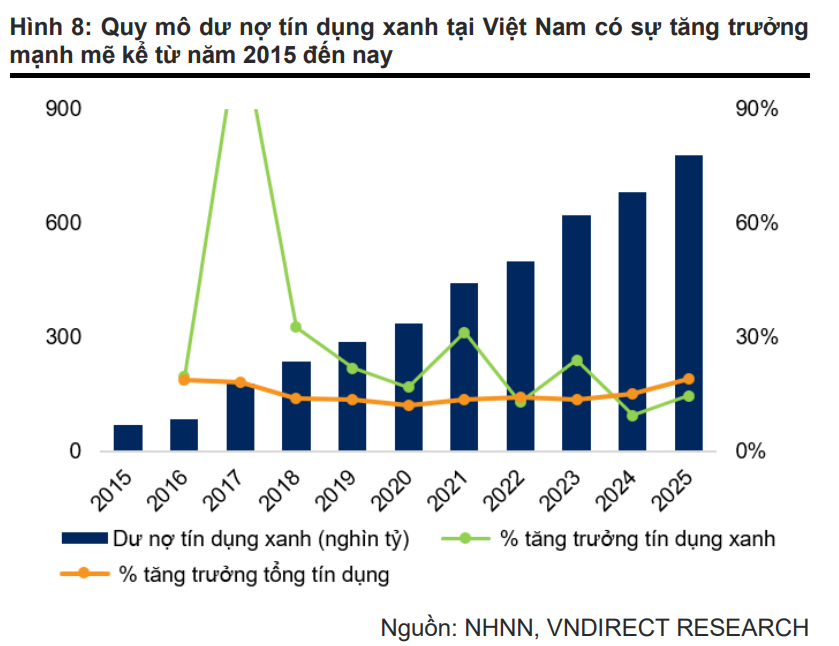
Kênh tín dụng có ưu thế nhờ khả năng cung cấp đòn bẩy lớn trong giai đoạn xây dựng, tận dụng quan hệ tín dụng sẵn có của nhà phát triển dự án và phù hợp với đặc tính vốn lớn đi cùng dòng tiền tương đối ổn định sau ngày vận hành thương mại.
Tuy nhiên, tại Việt Nam, cấu trúc tài trợ phần nhiều vẫn dựa trên bảng cân đối, tài sản bảo đảm của doanh nghiệp và các cam kết bảo lãnh hơn là dựa trên tài sản và hợp đồng mua bán điện của dự án. Điều này khiến khả năng vay vốn bị giới hạn khi doanh nghiệp muốn đồng thời triển khai nhiều dự án.
Bên cạnh đó, mặc dù nhiều dự án năng lượng tái tạo đã tiếp cận được khoản vay với kỳ hạn 10–15 năm, vòng đời kinh tế của tài sản thường lên tới 20–25 năm, trong khi nguồn vốn huy động của ngân hàng có tỷ trọng đáng kể là tiền gửi ngắn và trung hạn.
Từ năm 2026, giới hạn cấp tín dụng đối với một khách hàng và một khách hàng cùng người có liên quan lần lượt ở mức 13% và 21% vốn tự có của ngân hàng, đồng thời tiếp tục giảm theo lộ trình. Những giới hạn này, cùng hạn mức tín dụng theo năm, có thể trở thành trở ngại đối với các nhà phát triển sở hữu danh mục dự án lớn hoặc các dự án có quy mô vốn đầu tư cao như điện gió ngoài khơi.
VNDIRECT cho rằng tín dụng ngân hàng sẽ tiếp tục là kênh dẫn vốn quan trọng cho năng lượng tái tạo trong những năm tới. Tuy nhiên, khi quy mô dự án và danh mục đầu tư tăng lên, việc tiếp tục dựa vào bảng cân đối của doanh nghiệp và hạn mức tín dụng ngân hàng sẽ giới hạn năng lực vốn cho sự phát triển của lĩnh vực này.
Trái phiếu có thể trở thành kênh tái cấp vốn cho các dự án điện
Theo VNDIRECT, trái phiếu doanh nghiệp đã đóng vai trò quan trọng trong giai đoạn bùng nổ năng lượng tái tạo 2019–2021, khi quy mô phát hành của nhóm doanh nghiệp năng lượng tăng mạnh, song song với tốc độ mở rộng công suất.
Cùng với sự phát triển chung của thị trường trái phiếu doanh nghiệp và cơ chế giá điện ưu đãi, các nhà phát triển dự án năng lượng tái tạo đã huy động lượng vốn trái phiếu lớn để tài trợ trực tiếp cho quá trình phát triển và xây dựng dự án.
Tuy nhiên, sau năm 2021, hoạt động phát hành sụt giảm mạnh khi cơ chế giá điện ưu đãi hết hiệu lực và thị trường trái phiếu doanh nghiệp Việt Nam gặp khủng hoảng.
Với quy mô thị trường trái phiếu doanh nghiệp chỉ ở mức hơn 10% GDP, thấp hơn đáng kể so với mức trung bình của nhiều quốc gia trong khu vực và thế giới, VNDIRECT cho rằng dư địa phát triển của kênh trái phiếu nói chung và kênh huy động trái phiếu cho năng lượng tái tạo nói riêng vẫn còn rất lớn.
Theo nhóm phân tích, trái phiếu có thể được sử dụng để tài trợ cả giai đoạn phát triển, xây dựng và vận hành dự án. Tuy nhiên, trong bối cảnh thị trường Việt Nam, khi những yêu cầu về xếp hạng tín nhiệm hay cơ chế hợp đồng mua bán điện chưa thực sự ổn định và có tính quy chuẩn cao, trọng tâm tăng trưởng của kênh trái phiếu sẽ rõ nét hơn ở hoạt động tái cấp vốn cho các tài sản năng lượng tái tạo đã vận hành và tạo dòng tiền ổn định.
Khi đó, doanh nghiệp có thể huy động trái phiếu để tái cấu trúc các khoản vay hiện hữu, điều chỉnh kỳ hạn phù hợp với vòng đời dự án và mở rộng tập nhà đầu tư, qua đó giải phóng một phần hạn mức tín dụng để tiếp tục phát triển dự án mới.
Đối với trái phiếu xanh, báo cáo cho biết thị trường Việt Nam vẫn ở giai đoạn sơ khai với quy mô nhỏ. Giá trị phát hành bằng đồng nội tệ năm 2025 chỉ khoảng 3.400 tỷ đồng, giảm so với mức hơn 10.000 tỷ đồng năm 2024. Quy mô phát hành trái phiếu xanh năm 2025, bao gồm cả nội tệ và ngoại tệ, chỉ chiếm hơn 2% tổng giá trị phát hành trái phiếu doanh nghiệp.
VNDIRECT nhận định để thu hút dòng vốn cho năng lượng tái tạo, Việt Nam cần tiếp tục hoàn thiện hành lang pháp lý và khung cơ chế có tính hấp dẫn, đồng bộ và ổn định, nhằm gia tăng khả năng huy động vốn tín dụng bằng các hợp đồng mua bán điện dự án.
Đồng thời, hệ thống tài chính cần đa dạng hóa nguồn vốn ưu đãi, nâng cao năng lực thẩm định rủi ro môi trường cho các tổ chức tín dụng. Đối với thị trường trái phiếu, cần nâng cao chất lượng tín dụng, minh bạch thông tin doanh nghiệp, phát triển xếp hạng tín nhiệm và mở rộng cơ sở nhà đầu tư tổ chức.
Về dài hạn, VNDIRECT cho rằng cấu trúc vốn của ngành năng lượng tái tạo nhiều khả năng sẽ chuyển theo hướng phân vai rõ hơn theo vòng đời dự án. Tín dụng ngân hàng tiếp tục là nền tảng trong giai đoạn phát triển và xây dựng, trong khi trái phiếu đóng vai trò cầu nối giúp chuyển một phần nhu cầu vốn nợ từ hệ thống ngân hàng sang thị trường vốn.
Xa hơn, phát triển cấu trúc vốn thông qua kênh vốn cổ phần sẽ giúp các doanh nghiệp năng lượng tái tạo tận dụng nguồn lực từ thị trường vốn để mở rộng và phát triển danh mục dự án.